

2026년 10월28일 서울 중구 하나은행 본점 딜링룸에 코스피와 코스닥 지수가 표시되고 있다. 연합뉴스
주식시장이 흔들린다. 2026년 2월 말 미국과 이란 전쟁이 시작됐다. 유가가 뛰고 물가가 따라 올랐다. 미국 국채 금리가 치솟자 연방준비제도(연준)가 기준금리를 더 올릴 거라는 우려가 시장을 덮었다. 코스피도 크게 밀렸다. 금리가 추세적으로 오른다는 전망이 하루가 다르게 늘어난다. 정말 그럴까? 답하기 전에 먼저 물어야 할 질문이 있다. 미래는 어떻게 예측해야 하는가?
투자는 미래에 돈을 거는 일이다. 투자를 잘하려면 미래를 잘 예측해야 한다. 잘 예측한다는 말은 예측과 실제 사이의 오차가 작다는 뜻이다. 오차를 줄이는 방법은 두 가지다. 첫째, 길게 본다. 둘째, 당연한 것을 본다.
내비게이션을 떠올리면 쉽다. 서울 여의도에서 영등포까지 가는 데 걸리는 예상 시간은 10분이다. 신호등마다 걸려 20분이 걸렸다. 오차가 100%다. 서울에서 부산까지는 5시간이 나온다. 10시간이 걸릴 확률은 거의 없다. 길이 좀 막혀도 6~7시간이면 닿는다. 오차는 20% 남짓이다.
왜 그럴까? 짧은 거리에선 신호등 빨간불 두세 번이 결과를 좌우한다. 긴 거리에선 막히는 구간이 있으면 뚫리는 구간도 있다. 우연이 우연을 상쇄한다. 짧게 보면 돌발 변수에 휘둘린다. 길게 보면 방향이 보인다.
당연한 것을 봐야 하는 이유도 단순하다. 내일 해가 뜬다는 예측은 틀리지 않는다. 당연하기 때문이다. 아마존을 세운 제프 베이조스는 “10년 뒤 무엇이 바뀌느냐는 질문은 자주 받지만, 10년 뒤에도 바뀌지 않을 것이 무엇이냐는 질문은 거의 받지 않는다”고 말했다. 10년 뒤에도 고객은 더 싼 가격, 더 빠른 배송, 더 많은 선택지를 원한다. 아마존은 이 당연함에 수십 년을 걸었고 세계 최대 온라인 유통 기업이 됐다. 투자에서 가장 강력한 예측은 대단한 통찰이 아니라 누구나 아는 당연함이다. 사람들은 더 오래 산다. 기계는 더 똑똑해진다. 화려하지 않지만 틀리지 않는 사실이다.
두 원칙을 지금 주식시장을 누르는 두 문제, 금리와 물가를 예측하는 데 사용해보자. 먼저 금리다. 길게 본다는 말엔 두 뜻이 담겼다. 과거를 길게 돌아보고, 앞날을 길게 내다본다.
1979년 10월6일 토요일 저녁, 당시 폴 볼커 연준 의장이 예정에 없던 기자회견을 열었다. 통화량을 줄여 금리를 끌어올리겠다는 선언이었다. 그해 미국 소비자물가는 11.3%, 이듬해에는 13.5% 뛰었다. 1981년 기준금리는 연평균 16%를 넘었다. 1954년 이후 72년 통계에서 가장 높은 수치다. 그 뒤 금리는 40년 넘게 내렸다. 왜 30년 가까이 오르다 40년 넘게 내려렸까? 앞으로는 어떻게 될까?
세인트루이스 연방준비은행의 경제통계(FRED)로 1954년부터 2026년까지 기준금리와 소비자물가 상승률을 겹치면 시대가 둘로 갈린다. 1981년까지는 금리와 물가상승률이 함께 오른다. 1982년부터는 함께 내린다. 명목 국내총생산(GDP) 성장률을 겹쳐도 그림은 비슷하다.
기준금리는 중앙은행이 정한다. 물가상승률과 명목성장률은 결과다. 1981년까지 연준이 금리를 올린 이유는 물가였다. 성장률을 일부러 낮출 까닭은 없기 때문이다. 1982년 이후 금리를 내린 이유는 성장이었다. 꺾이는 성장을 떠받쳐야 했다. 앞의 30년은 물가와 싸운 시대였고, 뒤의 40년은 성장을 지킨 시대였다.
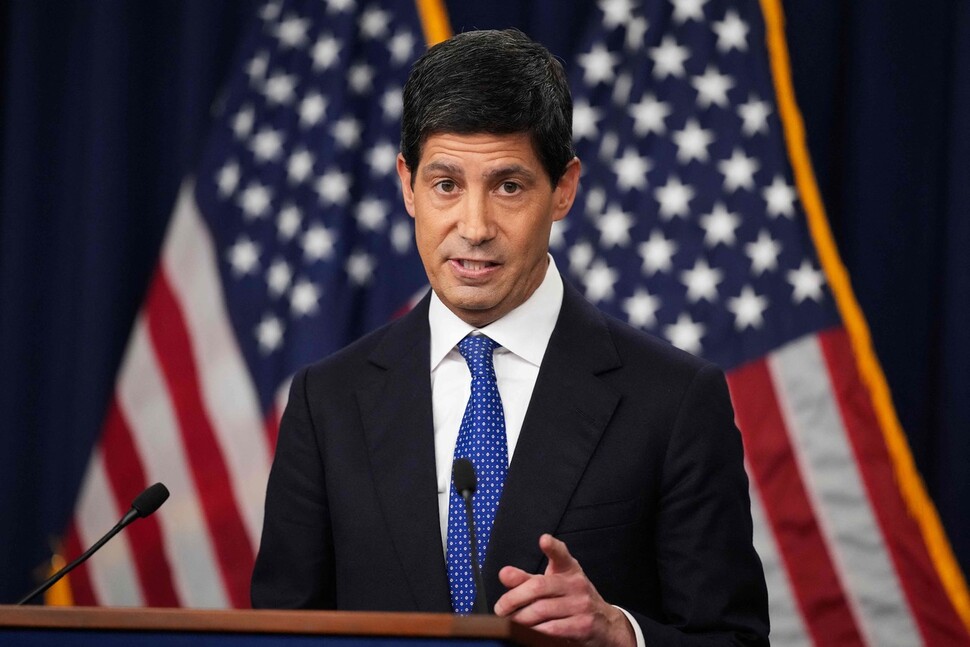
케빈 워시 미국 연방준비제도 의장이 2026년 9월16일(현지시각) 워싱턴 연준에서 연방공개시장위원회 회의를 마친 뒤 열린 기자회견에서 답변하고 있다. AFP 연합뉴스
이제 앞날이다. 40년 넘게 이어진 저금리 기조가 뒤집힐까? 단기로는 물가에 따라 금리가 오른다. 장기로 계속 올리기는 어렵다. 이유는 세 가지다.
첫째, 빚이 너무 많다. 1981년 미국 연방부채는 GDP의 26%였다. 미국 의회예산처(CBO)에 따르면 2026년에는 101%다. 과거 50년 평균 51%의 두 배이고, 2056년에는 175%에 이를 전망이다. 2026년 순이자비용은 약 1조달러로 2020년의 약 2.9배다. 미국 정부는 이제 국방비보다 이자에 더 많은 돈을 쓴다.
간단히 계산해보자. 민간이 보유한 연방부채는 약 31조7천억달러다. 평균 조달금리가 1%포인트 오르면 이자는 해마다 약 3170억달러 늘어난다. 2026년 연방 세입 5조6천억달러의 5.7%다.
둘째, 금리는 성장률을 오래 넘지 못한다. 금리(r)가 성장률(g)보다 높으면 GDP 대비 부채 비율은 저절로 커진다. 쉽게 말해 이자가 불어나는 속도가 소득이 느는 속도보다 빠르면 빚은 점점 무거워진다. GDP만큼 빚을 진 미국에서 실질금리가 연 2% 안팎의 실질성장률을 오래 웃돌면 재정이 버티지 못한다.
셋째, 금리를 올리면 무언가 반드시 깨진다. 지난 72년 동안 긴축의 고점마다 사고가 났다. 1981년 22.36% 뒤에는 실업률 10%의 침체와 남미 외채위기가, 1984년 12.31% 뒤에는 콘티넨털일리노이은행 파산이 왔다. 1989년 10.71% 뒤에는 저축대부조합(S&L) 위기, 2000년 7.03% 뒤에는 닷컴 버블 붕괴, 2007년 5.41% 뒤에는 글로벌 금융위기가 터졌다. 2019년에는 2.45%에서 단기자금시장이 얼어붙었고, 2023년 5.33% 뒤에는 실리콘밸리은행(SVB)이 파산했다.
긴축의 고점은 갈수록 낮아졌다. 경제가 견디는 금리의 높이가 계속 낮아졌다는 뜻이다. 부채가 많고 자산 가격이 높을수록 더 낮은 금리에서 문제가 생겼다. 물론 2023년 고점 5.33%는 2019년보다 높았다. 하지만 오래가지 못했다. 은행이 쓰러졌고, 2024년 9월부터 금리는 다시 내려갔다.
시세가 아니라 시대를 봐야 한다. 금리는 숫자가 아니라 시대의 거울이다. 지금 연준은 다시 금리를 올리고 있다. 물가가 아직 높기 때문이다. 하지만 이번 인상에는 끝이 정해졌다. GDP의 101%에 이른 부채가 천장이고, 2%대 성장률이 벽이며, 갈수록 낮아지는 위기의 문턱이 경고다. 금리의 방향을 묻기 전에 금리의 한계를 봐야 한다. 한계를 아는 사람은 흔들리지 않는다.
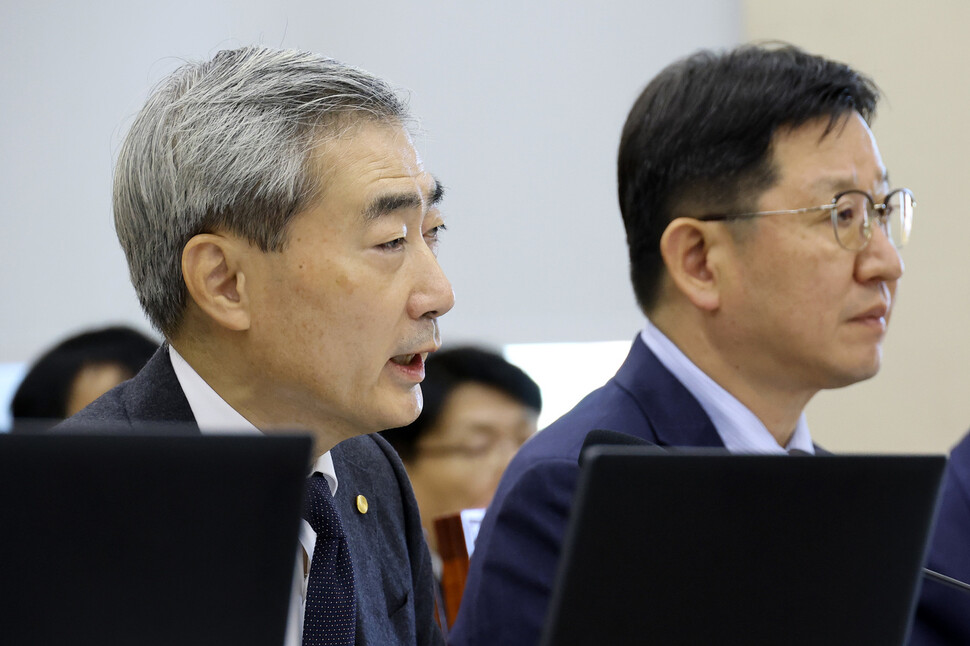
2026년 10월23일 신현송 한국은행 총재가 서울 영등포구 국회에서 열린 재정경제기획위원회 국정감사에 나와 답변하고 있다. 연합뉴스
이제 두 번째 원칙, 당연한 것을 물가에 대본다. 성장하는 경제에서 물가가 오르는 일은 당연하다. 문제는 물가상승률이 지나치게 높을 때다. 실질성장률이 낮아지기 때문이다. 명목성장률은 대략 실질성장률에 물가상승률을 더한 값이다.
A국이 2025년 1천원짜리 라면 1개와 500원짜리 음료수 1개를 만들었다고 가정한다. 2026년에는 라면값만 1100원으로 올랐다. 경제 규모는 1500원에서 1600원으로 약 6.67% 커졌다. 하지만 라면은 한 개도 더 만들어지지 않았다. 2026년 생산량을 2025년 가격으로 다시 계산하면 1500원, 실질성장률은 0%다. 6.67%는 전부 물가상승이었다. 국민은 라면 한 그릇에서 더 먹지 못했다. 같은 라면에 더 비싼 값을 냈을 뿐이다. 진짜 성장은 더 많이 만들고 더 많이 쓰는 실질성장이다.
물가가 높으면 실질성장의 몫이 줄어든다. 월급이 3% 오를 때 물가가 7% 오르면 구매력은 줄어든다. 가계는 소비를 줄인다. 내년 물가를 가늠하지 못하는 기업은 투자를 미룬다.
중앙은행이 금리를 올리는 이유다. 대출이자가 늘면 주택과 자동차 수요가 준다. 예금이자가 오르면 사람들은 소비보다 저축을 택한다. 수요가 줄고 물가가 내려간다. 즉, 물가가 오르는 순간 물가를 끌어내리는 힘도 함께 커진다. 물가상승률이 오르면, 그다음에는 내려온다. 당연한 말이다.
당연한 이야기가 하나 더 있다. 중앙은행이 보는 기준은 물가 수준이 아니라 물가상승률이다. 연준은 장기 목표 물가상승률을 2%로 못박았다. 기준 지표는 소비자물가지수(CPI)가 아니라, 실제 지출 품목과 소비 행태 변화를 반영하는 개인소비지출(PCE) 물가지수다.
물가상승률은 지난해 같은 달과 비교해 잰다. 2011년 이후 PCE 상승률을 보면 크게 높아진 해 다음해에는 상대적으로 낮아진다. 산수 문제다. 해마다 2%씩 오르던 물가가 유가 충격으로 올해 4% 뛰었다고 가정해보자. 이듬해 평소처럼 2%만 오르면 상승률은 2%로 돌아온다. 이미 높아진 물가가 비교 기준이 되기 때문이다. 기저효과(Base Effect)다. 새로운 충격이 더해지지 않는 한 상승률은 내려온다.
2026년 2월 말 전쟁이 시작되며 3월부터 월별 PCE 상승률이 크게 올랐다. 전쟁처럼 큰 변수가 새로 생기지 않는다면 1년 뒤인 2027년 3월부터 물가상승률은 둔화할 가능성이 크다. 물가상승률이 꺾이면 금리를 둘러싼 시장의 공기도 달라진다.
짧게 보면 신호등에 걸리고, 길게 보면 방향이 보인다. 길게 보면 기준금리는 계속 오르지 못한다. 부채와 성장률과 금융시스템이 한계를 정해뒀다. 당연한 것을 보면 물가상승률은 꺾인다. 오른 물가가 수요를 줄이고, 다음해의 비교 기준이 되기 때문이다. 화려한 예측은 자주 틀린다. 길고 당연한 예측은 좀처럼 틀리지 않는다. 미래는 길고 당연한 쪽에 서 있다.
이광수 경제평론가·‘광수네, 복덕방’ 대표




한겨레21 인기기사


한겨레 인기기사

[단독] 차별 탓…이주배경 고교생 ‘적응 힘들어 자퇴’ 2.5배 더 많다

윤석열 변호인 “사형이 누구 집 개 이름도 아니고”…헌정 질서 무너뜨렸는데
‘지지율 최저’ 트럼프 운명의 날…“민주 하원 탈환 우세, 상원은 접전”

김여정, 바이낸스 사태에 “미국의 상투적 도발…예의주시”

이 대통령 부부 여권번호까지…‘1호기’ 탄 168명 정보 5개월간 유출

국민연금 월 60만원도 못 받는 66%…수급자수 11년 새 2배로

“200m를 5km 돌아가” “버스 2시간 갇혀”…‘서울 마라톤’ 피로감 폭발

노 없는 국힘호 [그림판]

김지용 중수청장의 ‘헤어질 결심’ [뉴스룸에서]

트럼프, 선거 전날 ‘연못 공사’ 자랑 20분 뒤에야 “생애 가장 중요한 중간선거”